
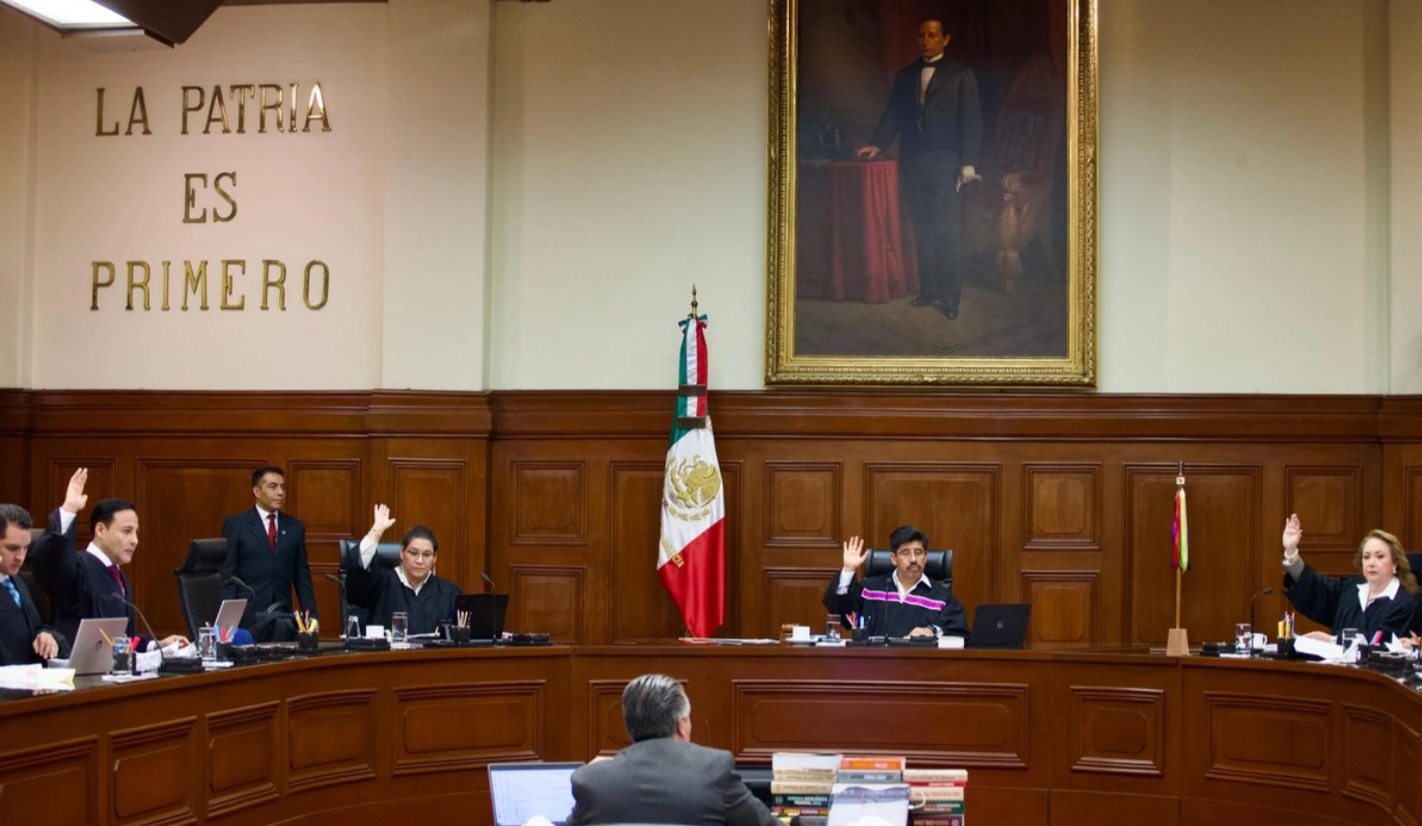
La Suprema Corte de Justicia de la Nación (SCJN) dejó firme la sentencia
contra Primero Empresa Minera, filial de la canadiense First Majestic Silver
Corp., que deberá pagar un crédito fiscal de 2 mil 868 millones 853 mil 516.57
pesos, correspondiente al impuesto sobre la renta y el impuesto empresarial a
tasa única, así como recargos y multas del ejercicio fiscal de 2012.
La resolución revierte el criterio anterior de la Secretaría de Hacienda conocido
como “criterio de Piña”, que permitía deducciones fiscales que ahora la SCJN
consideró improcedentes. Con ello, se establece un precedente sobre cómo las
empresas deben cumplir con sus obligaciones tributarias frente a
interpretaciones anteriores de la autoridad fiscal.
Especialistas en derecho fiscal y economía señalan que la decisión refuerza la
responsabilidad de las empresas multinacionales en el cumplimiento de sus
obligaciones en México, y envía un mensaje sobre la intensificación de la
fiscalización de grandes corporativos.
El crédito fiscal incluye el impuesto original, sus actualizaciones, recargos y
multas, lo que convierte este fallo en uno de los más significativos en la historia
reciente de la SCJN en materia tributaria. La minera deberá realizar el pago de
manera inmediata o presentar los recursos legales que considere pertinentes
dentro del marco de la ley.
Analistas financieros advierten que esta resolución podría impactar en la
confianza de inversionistas extranjeros, pero también garantiza que las
empresas cumplan con la normativa fiscal vigente, asegurando ingresos
importantes para la hacienda pública.
El caso ha generado debate entre sectores empresariales, fiscales y políticos,
ya que pone en evidencia la tensión entre interpretaciones fiscales previas y la
aplicación estricta de la ley.